
央行数字货币合作到底在谈什么?跨境结算的规矩要改写了
过去几年,央行数字货币合作这个词在国际金融圈反复出现。说白了,就是各国央行坐在一起,琢磨怎么让企业和个人的跨境转账不再全指望SWIFT那条老链路。
我接触了不少落地项目,最直观的感受是互操作性远比技术标准本身棘手。每个国家发自己的数字币,底层架构、接口协议、合规要求全不统一。两国想"握手",光写对接协议就能磨上大半年。卡点不在代码,在主权让渡的心理门槛。
桥项目跑完一轮之后,很多国家调整了节奏。原本十多家央行挤在一起搞多边试点,后来拆成小圈子双边先跑通。这种"先小后大"的路径很务实——先把两国清结算链路跑稳,再谈接入第三国央行数字货币合作到底在谈什么?跨境结算的规矩要改写了,出错成本降一大截。
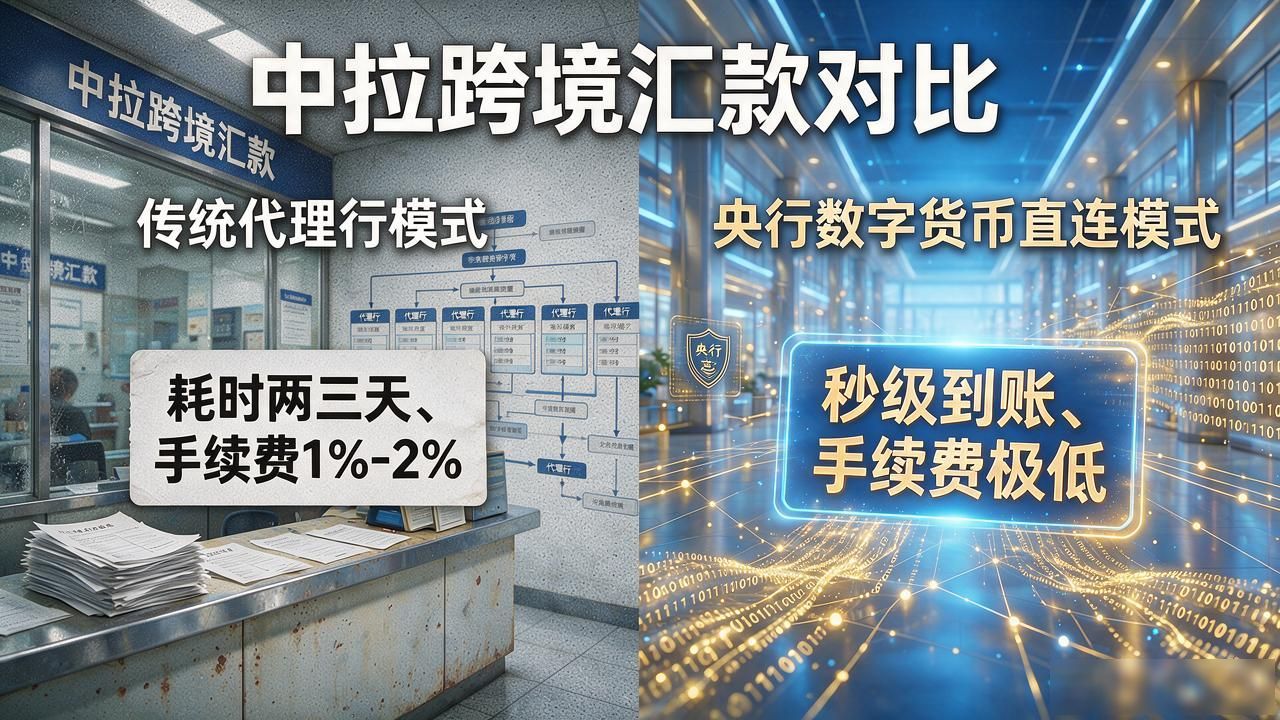
落到企业端,大家真正关心的是费率和到账速度。一笔中拉跨境汇款,走传统代理行要两三天、中间扣1%到2%。如果两国央行数字货币直连,理论上秒级到账、手续费压到几毛钱央行数字货币合作,对中小外贸商是实打实的降本。
别忽略合规这头。反洗钱、制裁筛查不会因为货币变成数字就消失,交易越透明监管反而越严。合作框架里必须把合规互认机制写清楚写死,不然系统上线第一天就会卡壳。
你觉得下一步最该先打通哪两个经济体?评论区聊聊。
