
货币数字化前景深度解析:数字人民币会取代现金吗,落地还有哪些坎
做了十几年货币形态变迁的研究,我越来越确信一件事:货币数字化不是"会不会发生"的问题,而是"以什么节奏、在哪些场景先行"的问题。 从瑞典的e-krona到美国的FedNow,全球超过130个国家在推进央行数字货币,这条赛道已经没有回头路。
数字人民币的试点从2020年深圳首发到现在,已覆盖26个省市,累计交易额突破数万亿元。在菜市场、地铁公交、政务缴费这些高频场景里,扫码支付和数字人民币钱包正形成双轨并行。但要说"全面普及",离那个节点仍有距离——老年人和小商户的接入成本、离线支付的硬件门槛,都是拖慢节奏的现实因素。
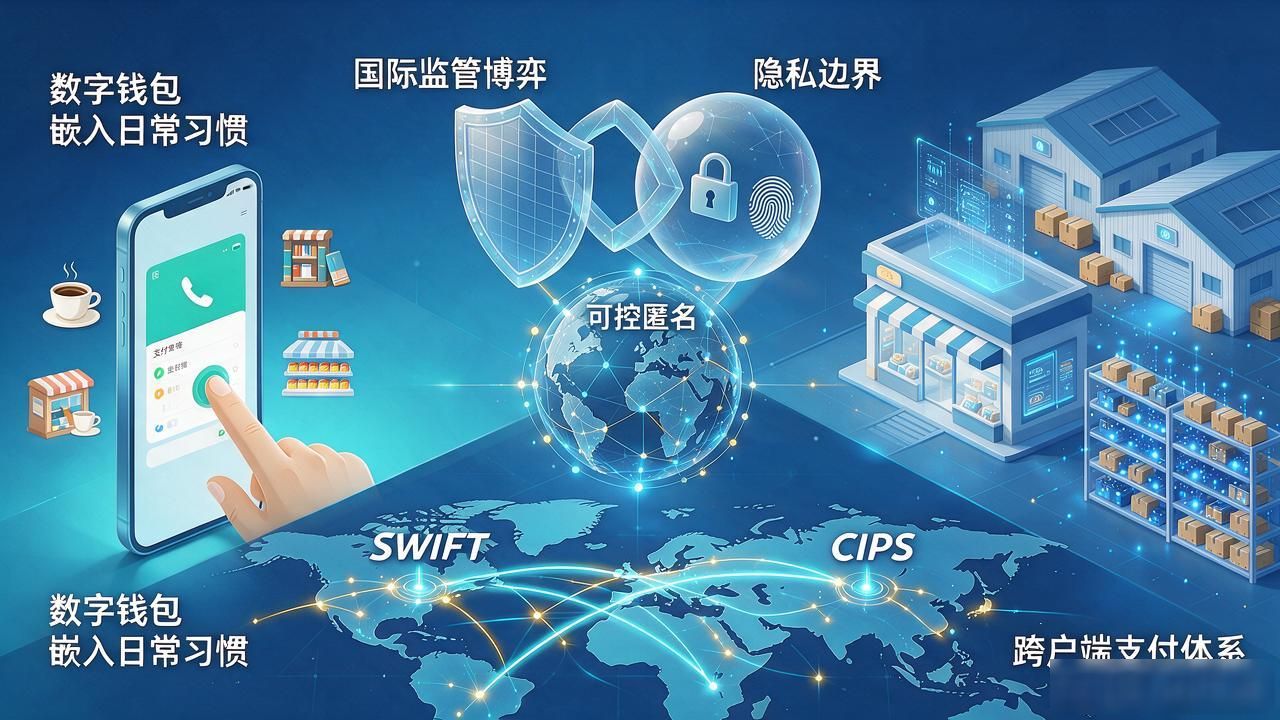
真正的难点不在技术,而在生态。 数字钱包要嵌入用户日常习惯,需要商户端持续投入;跨境支付要对接SWIFT、CIPS等多套体系货币数字化的前景分析,涉及国际监管博弈。隐私层面,"可控匿名"的边界如何划定,至今没有让所有参与者信服的答案。
从国际货币格局看,数字货币是美元清算体系之外的一条新通道。谁先把跨境清算跑通、谁拿到主权信用背书,谁就握住下一轮货币话语权的入口。这不是单纯的技术竞赛,是金融基础设施的主权角力。
我个人的判断很直接:现金不会在十年内消失货币数字化前景深度解析:数字人民币会取代现金吗,落地还有哪些坎,但到2035年前后,数字形态会占据日常支付的主渠道,纸币退居收藏品和应急场景。这条路,已经走到了半程。
