
央行lcf落地了央行lcf落地了,数字货币还能不能投?看完这篇心里就有数,数字货币还能不能投?看完这篇心里就有数
央行lcf把数字货币从"能不能用"推到了"怎么管"的阶段,持有者、开发者和投资者的游戏规则都变了。
lcf不是要管死数字货币,而是给链上资产划一条合规线。过去两年大量DeFi和稳定币项目卡在灰区,lcf把灰区切成白名单和黑名单。白名单走银行级清算数字货币 央行lcf,黑名单直接切断法币出入金。合规成本成了硬门槛,小团队基本被挡在门外。
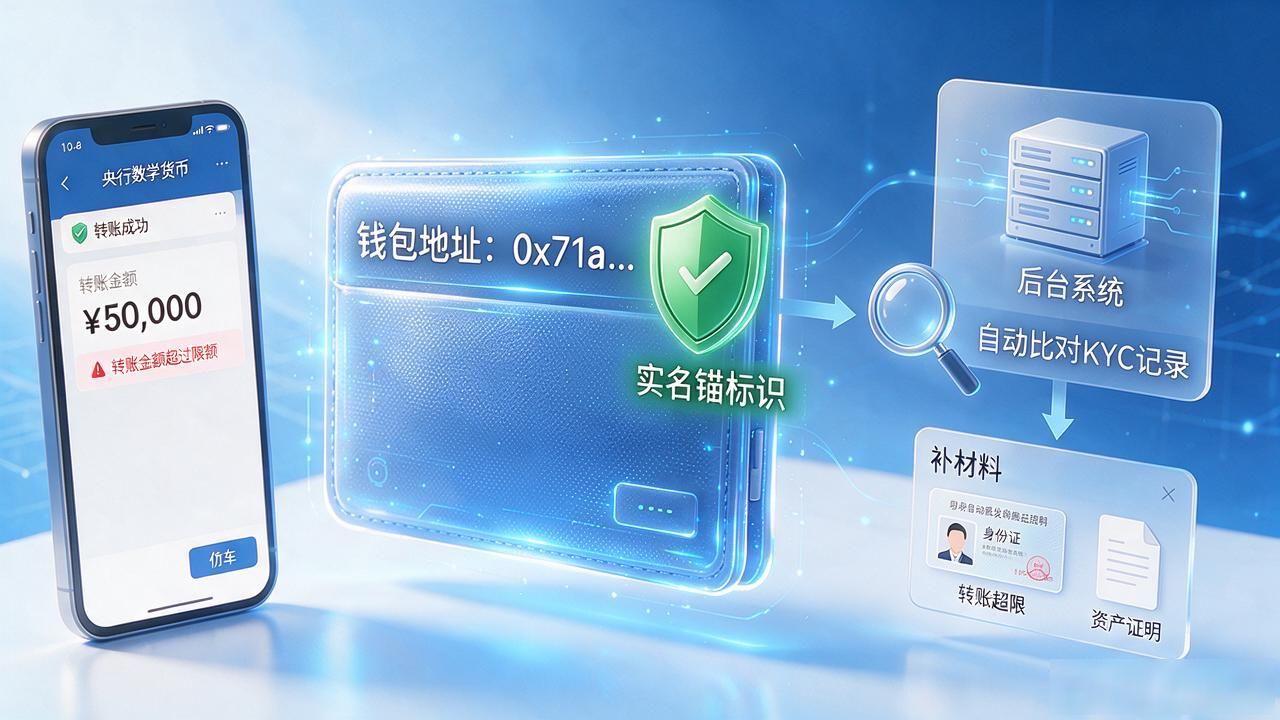
对持有者来说,钱包地址多了个实名锚。转账超额度,后台自动比对KYC记录。不是冻结资产,是让大额流动可追溯。我见过一个案例:某用户用未实名钱包收了80万U链上贷款,出金卡了两周,补齐全套材料才放行。
开发侧压力更直接。智能合约部署前要走央行lcf备案通道,代码审计对齐金融级风控。原本两周上线的DAO治理模块,现在得留三个月做合规适配。不少团队把主链迁到已备案的L2上,省时间,代价是链上自由度被锁死。
投资视角看,lcf把赛道分成两层:底层合规基建吃政策红利,稳但天花板低;上层应用弹性大,合规成本随时把毛利吃掉。盯住备案名单更新节奏,比盯币价波动实在得多。
